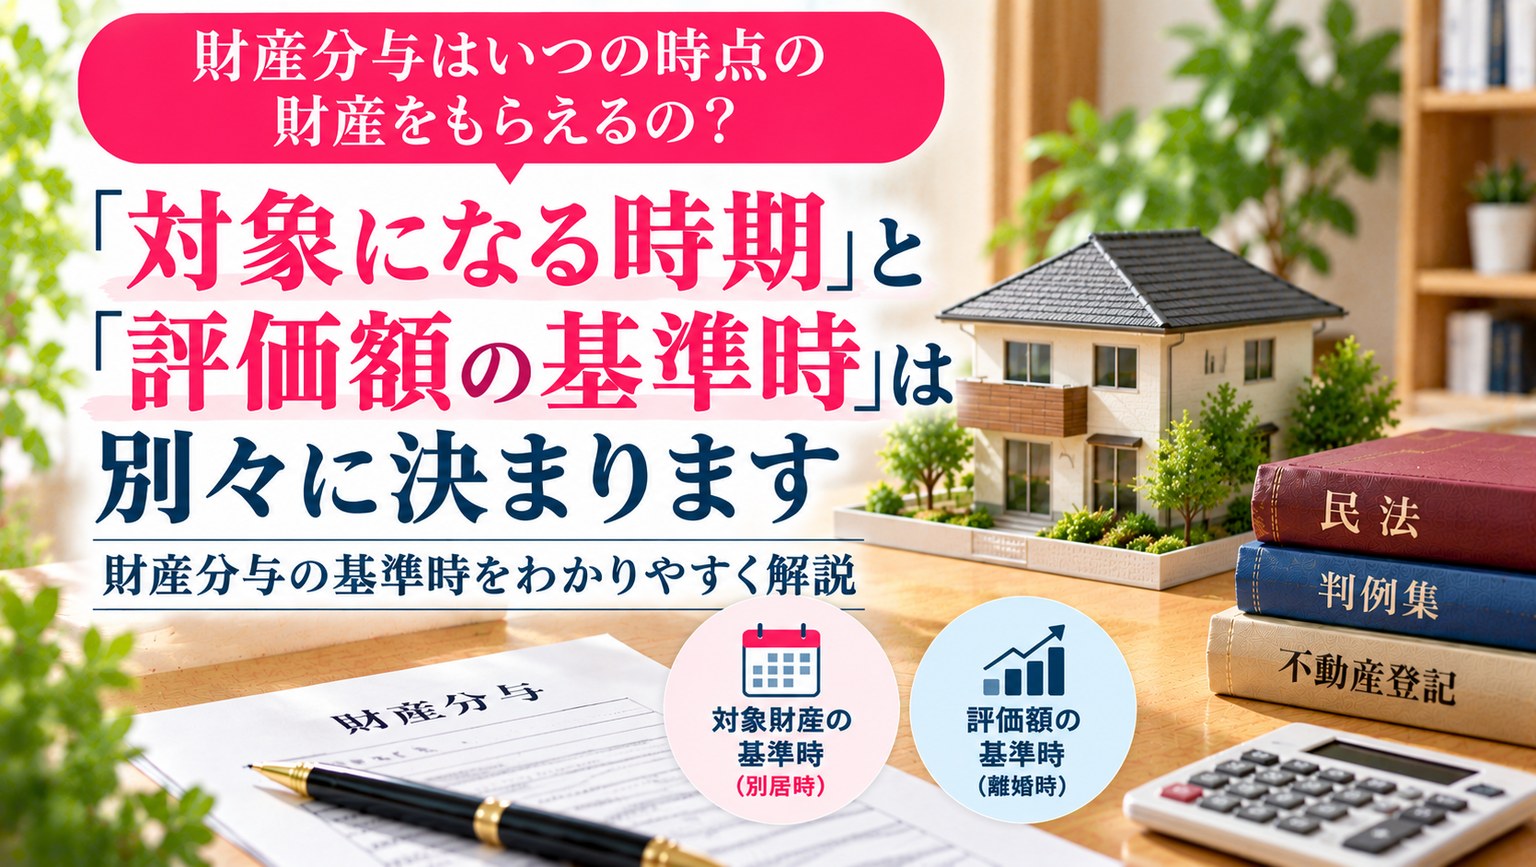
財産分与の話合いを進めていると、「基準時」という言葉をめぐって、話がかみ合わなくなることがあります。「別居した時点の財産を基準に計算すればいい」と考えて資料を用意していたら、「評価額は離婚が成立する時点の時価で計算します」と言われて戸惑う――こうしたケースは少なくありません。実は、財産分与の「基準時」には、①分与の対象に含める財産の範囲を確定する基準時と、②その財産をいくらと評価するかを決める基準時の、2つが存在します。この2つを区別せずに話を進めると、噛み合わない議論になってしまうため、ここで整理して紹介します。
この2つの基準時のうち、実務上とりわけ激しく争われやすいのは、①の対象財産の範囲を確定する基準時、つまり「いつ夫婦の協力関係が終了したといえるか」という点です。この基準時が後の時点にずれるほど、その間に積み上がった給与収入や退職金、預貯金までもが分与の対象財産に加わることになり、対象財産の範囲そのものが大きく変わってくるためです。たとえば、対象財産の合計が1000万円だったとしても、実際に協力関係が終了したと認定される時点がそれより半年、1年と後ろにずれれば、その間に積み上がった財産が加わり、1500万円、2000万円という数字になることも珍しくありません。そのため、財産を渡す側は、できるだけ早い時点で協力関係はすでに終わっていたと主張する傾向があり、反対に、財産を受け取る側は、できるだけ遅い時点まで協力関係が続いていたと主張する傾向があります。単身赴任中の別居や家庭内別居、同居と別居を繰り返しているケースで、実務上、いつを別居時点とみるかがしばしば争いになるのは、まさにこの対象財産の範囲に直結するからです。
これに対して、②の評価額を決める基準時は、対象に含まれることが決まった財産を「いくらと評価するか」にのみ関わるものです。株式や不動産のように市場価格が変動する財産では、別居から離婚成立までの期間が長引くほど評価額が変わり得ますが、この基準時は離婚が成立する手続の段階(協議・調停・審判・訴訟のいずれか)にほぼ連動して定まるため、①のように当事者双方の主張がせめぎ合う場面は多くありません。
原則①:対象財産の範囲を確定する基準時は「別居時」
財産分与は、婚姻期間中に夫婦が力を合わせて築き上げた財産を、離婚の際に清算するための制度です。夫婦が互いに支え合いながら生活してきた関係は、別居をきっかけに事実上終わりを迎えると考えられているため、分与の対象として計算に入れる財産も、この関係が続いていた間、つまり別居するまでに存在していたものに絞られるのが実務での扱いです。別居した後になって一方が新たに稼いだお金や、そこから貯めた預貯金は、基本的には、もう一方に分ける財産には含まれません。
このように特別な事情がない限り、別居した日がそのまま基準時として扱われており、名古屋高等裁判所平成21年5月28日判決も、こうした考え方に沿った判断を示しています。
なお、単身赴任や家庭内別居、あるいは同居と別居を繰り返しているケースのように、そもそも「いつ別居したといえるのか」自体が問題になるパターンもあります。こうした特殊なケースについては、別の記事で個別に取り上げています。
原則②:価値が変動する財産の評価額を決める基準時は、離婚が成立する時点と最も近接した時点
これに対して、対象に含まれると決まった財産をいくらと評価するかは、また別の基準時で考えます。財産の評価額は、実際に離婚が成立する時点と最も近接した時点(協議離婚、調停なら協議や調停成立の時点と近接した当事者が合意できた時点、審判なら審判が出る時点、訴訟なら口頭弁論が終わる時点)を基準に算定するのが実務の一般的な扱いです。
対象財産の範囲は別居時で区切る一方、評価額は離婚時点の実勢価格で計算する――この使い分けがなされているのは、財産の価値変動そのものは夫婦の協力によって生じたものではなく、市場の動きなど夫婦の努力とは無関係な事情によるところが大きいためです。そのため、対象に含めるかどうかは別居時で確定させつつ、実際にいくらで清算するかは、できるだけ離婚時点に近い実態に即した価値で計算するという考え方がとられています。
財産の種類によって評価基準時の扱いは変わる
この点、預貯金や生命保険の解約返戻金のように、金額そのものが市場の動きに左右されにくい財産であれば、別居した時点での残高や解約返戻金の額を、実務上、そのまま評価額として使うことができます。他方、株式や不動産のように、時間の経過とともに価格が上下する財産は、別居時に持っていたという事実だけを対象財産の判断材料とし、実際に「いくらか」は、離婚が成立する段階に近い時価で改めて計算し直すことになります。暗号資産についても、活発な取引市場があるものであれば、同じように離婚時点に近い市場価格で評価するという考え方がとられています。別居から離婚成立までの期間が長引くほど、こうした財産の評価額が別居時と大きく異なってくる可能性がある点には注意が必要です。
実務上の意味・ここがポイント
ここまでの内容を整理すると、伝えたいことはシンプルです。①財産分与には「対象財産の範囲を確定する基準時」と「評価額を算定する基準時」の2つがあり、この2つを区別して考える必要があります。②対象財産の範囲は、原則として、夫婦の協力関係が終了した時点、すなわち別居時点で確定します。③評価額は、原則として株式・不動産・暗号資産のように市場価格が変動する財産は離婚が成立する時点と最も近接した時点(協議離婚・調停・審判・訴訟のいずれで離婚するかによって具体的な時点は変わります)の実勢価格で計算し、預貯金のように価値が変動しにくい財産は別居時点の金額がそのまま評価額になります。
だからこそ、別居した日がいつだったのかを、通帳のコピーや残高証明書など、客観的な資料で裏付けられる形で記録しておくことが重要です。特に、別居から離婚成立までに時間がかかりそうな場合は、対象財産の範囲をめぐる争いを避けるためにも、別居時点の資料を早めに確保しておくことをお勧めします。
よくある質問
Q なぜ「対象財産の範囲」と「評価額」で、基準時が別々になっているのですか。
A 夫婦が協力して財産を築いた期間は別居によって区切られるため、対象に含めるかどうかは別居時で判断するのが公平です。他方で、資産の値上がり・値下がりは夫婦の協力とは無関係な事情によるものなので、実際の清算金額は、できるだけ離婚時点に近い実態に即した価値で計算するという考え方がとられています。
Q 別居してから離婚するまでに、自宅や株式の評価額が大きく変わりました。分与額はどちらの時点の金額になりますか。
A 対象に含まれるかどうかは別居時点の保有状況で決まりますが、実際の評価額は、離婚時点(訴訟であれば口頭弁論終結時)の時価が基準になります。不動産や株式のように市場価格が変動する財産は、別居後の値動きがそのまま評価額に反映されるのが実務の考え方です。
Q 別居していますが、まだ離婚していません。今の時点で、対象になる財産の範囲は決まっていますか。
A 対象財産の範囲は、原則として、夫婦の協力関係が終了した時点、多くの場合は別居時点で確定することになります。
Q 別居後に給料を貯めていた預貯金も、財産分与の対象になりますか。
A 原則として対象になりません。対象財産の範囲は別居時点で区切られるため、別居後に新たに得た収入や、それを原資とする預貯金は、分与の対象には含まれないのが基本的な考え方です。
財産分与の基準時についてご不安がある方へ
別居の時期や、これまでの財産の保有状況、離婚までの見通しなどを伺ったうえで、どの財産が対象になりそうか、どの時点の評価額で計算すべきかを整理いたします。まずは状況をお聞かせください。
本記事は一般的な情報提供を目的としたものであり、個別の事案に対する法的助言ではありません。基準時の扱いは個別の事情や離婚に至る手続(協議・調停・審判・訴訟)によって異なり、必ずこのとおりになるとは限りません。具体的な対応については弁護士にご相談ください。